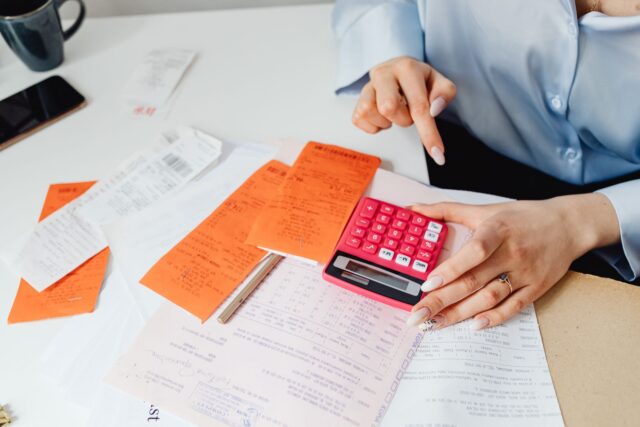
Ai găsit garsoniera, proprietarul pare de treabă, iar prețul chiriei încape, la limită, în salariu. Ți se pare că ai făcut cel mai greu pas. În realitate, calculul abia începe. Mulți tineri care se mută singuri pentru prima dată spun că i-au surprins nu chiria, ci suma de lucruri mărunte din jurul ei: garanția, facturile care vin cu o lună întârziere, o mașină de spălat care se strică, o lună în care nu mai ai chef de gătit. Dacă te afli înaintea unei astfel de decizii, e momentul bun să te așezi cu un om de încredere și să pui lucrurile pe hârtie. Iată cum se poate face fără să te sperii și fără să ai nevoie de cunoștințe de contabilitate.
Cifra care nu apare în anunț
Un anunț de închiriere spune, de regulă, un preț și câteva detalii despre apartament. Nu spune ce urmează după. Dacă bugetul tău se oprește la chirie, vei fi surprins în primele săptămâni. Mai întâi vine garanția, adesea cât una sau două luni de chirie, plătită la semnare. Apoi utilitățile, care pot varia mult între vară și iarnă, internetul, curățenia generală dacă proprietarul o cere, eventual un proces-verbal de predare-primire pe care îl păstrezi bine.
În continuare, apar lucrurile fără etichetă: o cană, un prosop, un flacon de detergent, o lampă care să nu fie neonul din tavan. Nu sunt scumpe separat, dar adunate pot egala o chirie. De aceea, primul sfat e să-ți faci o listă în două coloane: ce plătești o singură dată și ce plătești lunar. Poți face lista pe telefon, într-o aplicație de notițe, dar dacă îți place hârtia, un caiet obișnuit e la fel de bun.
Mai e un obicei bun: cere proprietarului să-ți spună, cu cifre aproximative, cât au fost facturile în luna cea mai scumpă. Un om cinstit îți va da un răspuns direct. Dacă ocolește întrebarea, ia notă și întreabă și vecinii, dacă ai ocazia. Nu e indiscreție, e prudență.
Cu cine te sfătuiești și ce îl întrebi
Să te muți singur nu înseamnă să te descurci singur în orice. Ai nevoie de cel puțin o persoană de încredere care să se uite peste contract și peste calcule, fie un părinte, un frate mai mare, un prieten care a trecut deja prin asta sau o cunoștință care lucrează în domeniul financiar. Nu e vorba de a cere permisiunea, ci de o a doua pereche de ochi, care vede lucruri pe care tu, emoționat, le sari.
Întreabă-l concret: cât din venitul meu ar trebui să meargă pe locuință, ce clauze din contract sunt neobișnuite, ce se întâmplă dacă vreau să plec mai devreme. Nu aștepta răspunsuri universale, pentru că fiecare situație diferă. Ce te ajută e să auzi o experiență reală, cu greșeli și corecturi. Iar dacă ai nelămuriri legale, un specialist merită plătit la timp, înainte de semnătură, nu după.
Și nu uita partea de echilibru. După o săptămână de calcule, ai nevoie de o pauză care nu costă mult și te scoate din casă. Mulți tineri își fac din sport o ancoră, fie în sală, fie ca suporteri. Dacă te interesează ce se întâmplă în sportul bucureștean, o privire pe Bucharest Trophy îți arată competiții, echipe și momente mari, iar o seară în fața unui meci sau o plimbare până la un teren din apropiere te ajută să nu transformi noua locuință într-un loc doar de socoteli.
Trei borcane în loc de un tabel complicat
Dacă un tabel cu douăzeci de rubrici te sperie, folosește metoda borcanelor, care merge și cu bani în aplicație, nu doar cu bani în dulap. Primul borcan e cel al lucrurilor fixe: chirie, utilități, abonamente, rata de telefon. Al doilea e al lucrurilor variabile: mâncare, transport, haine, ieșiri. Al treilea e al rezervei, adică banii pe care nu-i atingi decât dacă apare o problemă.
În prima lună, completează borcanele cu cifre din realitate, nu din speranță. Dacă salariul îți intră pe 10 ale lunii, ia în calcul și cum acoperi zilele dinainte. Un detaliu mic care ajută: nu lăsa toți banii într-un singur loc. Un cont pentru cheltuieli curente și altul pentru rezervă, chiar dacă la început nu e aproape nimic în el, te obișnuiește cu ideea că nu totul e de cheltuit.
- Primul borcan se plătește imediat ce intră salariul, ca să nu mai fie o grijă pentru restul lunii.
- Al doilea își fixează o limită săptămânală, mică, pe care o poți ține chiar și într-o săptămână grea.
- Al treilea primește o sumă fixă, oricât de mică, în fiecare lună, fără excepții și fără explicații.
Nu te baza pe voință, ci pe automatizare: un transfer programat în ziua salariului face mai mult decât o promisiune făcută în ianuarie.
Un exemplu din viața de zi cu zi: Ioana, să-i zicem, are un salariu care intră la sfârșitul lunii și o chirie de plătit la început. În prima lună, ea trece prin două săptămâni în care banii abia ajung. Dacă și-ar fi făcut din timp un mic strat de siguranță, ar fi trecut peste fără să ceară nimic cuiva. Fără el, a cerut un împrumut de la o prietenă și a simțit rușine, deși situația era perfect obișnuită pentru cineva aflat la început.
Un alt exemplu: Mihai a cumpărat din prima lună o canapea scumpă, pe rate, pentru că arăta bine în apartament. În luna a doua s-a stricat frigiderul, iar el nu mai avea cu ce să-l înlocuiască. Nu e o poveste dramatică, doar o ilustrare a faptului că ordinea în care îți cumperi lucrurile contează. Întâi ce îți trebuie ca să trăiești, apoi ce te face să te simți bine, în sfârșit ce arată frumos.
Rezerva ta, explicată pe înțelesul firmelor
Firmele au o noțiune care seamănă surprinzător de mult cu a ta: banii cu care își acoperă cheltuielile curente până când intră încasările. Se numește fond de rulment și arată dacă o afacere poate plăti la timp ce are de plătit, fără să împrumute în fiecare lună. Dacă vrei să înțelegi mecanismul, există o explicație clară, cu un calcul pas cu pas, care răspunde la întrebarea ce este fondul de rulment și de ce contează pentru sănătatea financiară a unei firme.
De ce ți-ar fi de folos ție, care nu ai nicio firmă? Pentru că și tu funcționezi la fel: ai cheltuieli care vin la dată fixă și venituri care vin tot la dată fixă, dar nu întotdeauna aceeași. Dacă între ele nu ai o perdea de siguranță, orice întârziere te forțează să împrumuți sau să renunți la ceva. O rezervă care să acopere cel puțin o lună din cheltuielile fixe e un început rezonabil, iar în timp o poți mări la două sau trei luni.
Nu e un obiectiv de atins în prima lună. E un obiectiv de sezon. Dacă astăzi nu ai nimic pus deoparte, nu te blama: începe cu o sumă pe care o poți lăsa fără să-ți strici luna, chiar și simbolică. Obiceiul contează mai mult decât suma, iar obiceiul se formează repetând.
Dacă ai un părinte sau un prieten care a stat mulți ani cu bugetul pe hârtie, întreabă-l cum a făcut în primii ani. Povestea lui, cu lipsuri și cu mici victorii, îți dă mai mult curaj decât orice tabel. Și nu te rușina să spui cu voce tare că ești la început: nimeni nu a pornit de la rezerve mari, iar cei care par liniștiți au trecut, de regulă, prin aceleași griji.
Primele trei luni, cu răbdare
Nu te aștepta ca totul să meargă perfect din prima. În primele trei luni înveți cât mănânci cu adevărat, cât costă energia iarna, cât te costă un weekend cu prietenii. Notează tot într-un caiet, apoi, la sfârșitul fiecărei luni, compară ce ai prevăzut cu ce s-a întâmplat. Diferențele nu sunt eșecuri, ci informații.
Fii atent și la semnele de alarmă: dacă folosești constant din rezervă pentru cheltuieli obișnuite, dacă plătești facturile în ultima zi, dacă mergi pe card mai mult decât ai planificat. Nu e o catastrofă, dar e semnalul să te așezi din nou lângă omul tău de încredere și să refaceți calculele. Uneori răspunsul e o schimbare mică, cum ar fi un abonament mai ieftin sau o masă gătită în plus. Alteori e o discuție mai serioasă despre chirie, mai ales dacă ai ales o locuință prea scumpă.
Un ultim gând pentru cei care tocmai și-au luat lucrurile în cutii: bucură-te de moment. Prima cheie, prima seară în care nimeni nu te întreabă la ce oră vii acasă, primul mic dejun făcut după gustul tău sunt lucruri care nu se pot cuantifica. Banii sunt un instrument ca să le poți păstra, nu scopul în sine, iar o administrare calmă îți permite să te bucuri de ele fără frica din fundal.
Mâine, înainte de orice altă decizie, ia un caiet și scrie două liste: ce plătești o singură dată și ce plătești lunar. Sună un om în care ai încredere și stabiliți o oră în weekend pentru a le citi împreună. Alege o sumă mică pentru borcanul de rezervă și programează primul transfer. Restul se așază pe parcurs, cu răbdare și cu o ceașcă de cafea, în apartamentul care, într-o bună zi, va fi cu adevărat al tău.